SMP를 정하는 발전원, 받는 발전원, 비켜 서 있는 발전원 — Ch.7 한눈에 정리
오늘의 핵심은 한 줄입니다.
발전원마다 SMP와 맺는 관계가 달라서, SMP를 정하는 쪽, SMP를 받는 쪽, SMP 밖에서 정산받는 쪽으로 나뉜다는 것입니다.
지난 회차에서는 날씨와 상관없이 계속 도는 연료전지가 SMP 밖의 입찰시장에서 정산받는 구조를 살펴봤습니다.
이번 회차는 Ch.7에서 다룬 발전원들을 SMP와의 관계로 한 번에 정리하는 비교 회차입니다.
오늘의 질문은 이것입니다.
가격을 정하는 발전원은 누구이고, 그 가격을 받기만 하는 발전원은 누구일까요?
가격을 정하는 쪽 — LNG
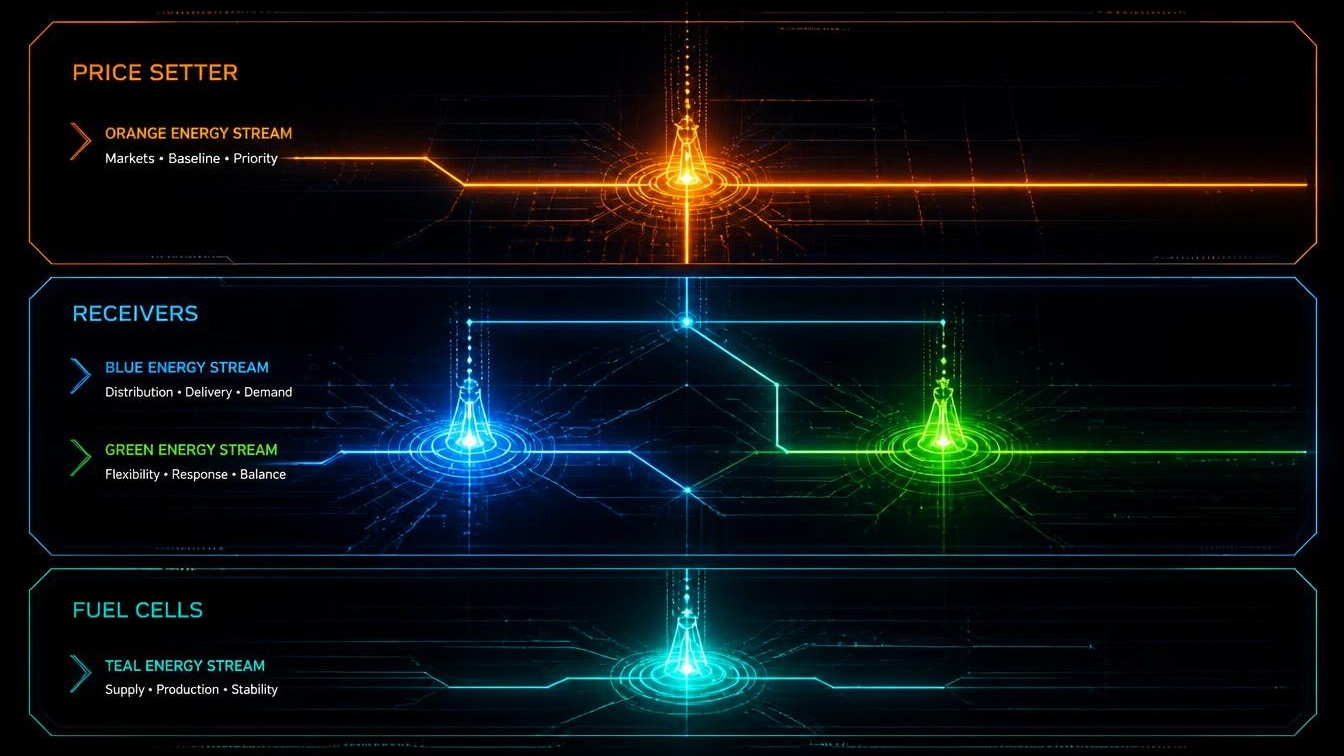
SMP는 그 시간대 수요를 채우기 위해 마지막으로 투입된 발전기의 변동비로 정해집니다.
변동비란 연료비처럼 발전량에 따라 달라지는 비용을 뜻합니다.
LNG는 연료비가 국제 시세에 따라 출렁이고 원자력이나 석탄보다 높은 경우가 많아 이 마지막 자리에 자주 오르며, 앞서 소개한 자료에서는 그 비중을 60~70%로 보았습니다.
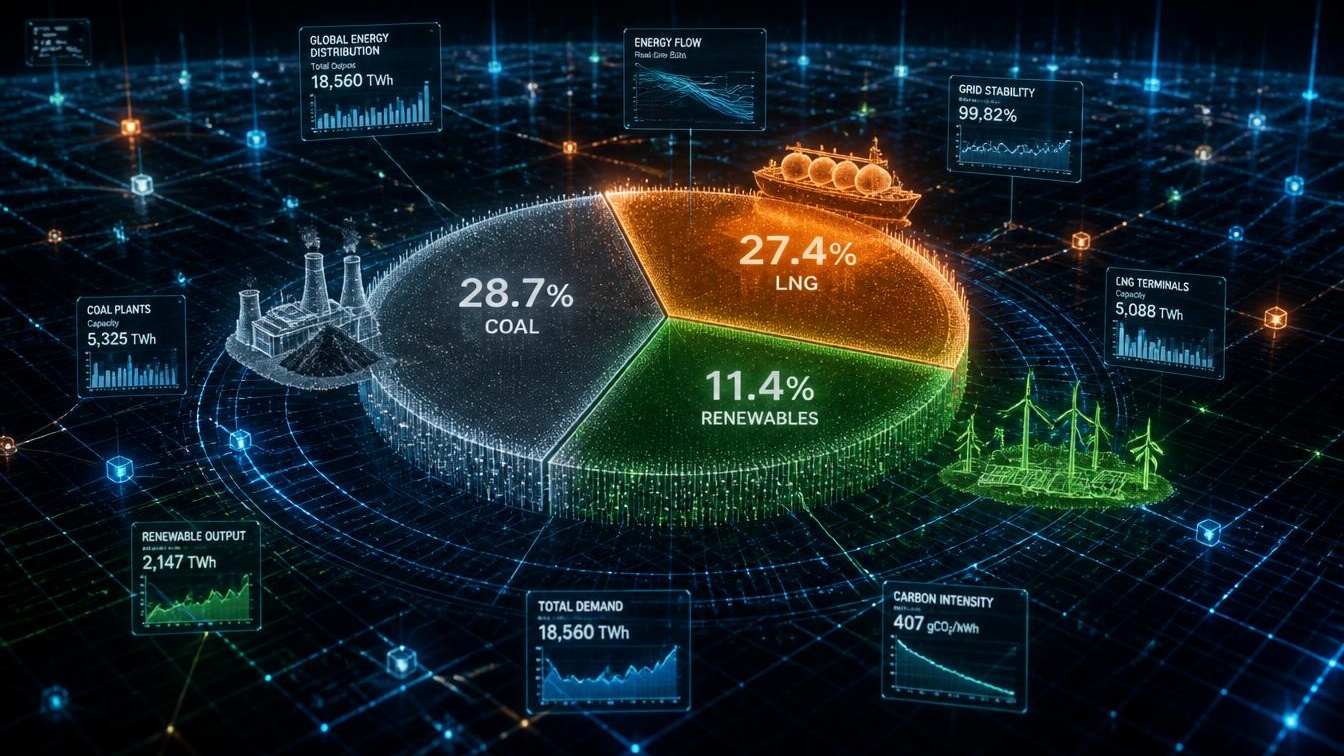
한국전력공사 통계로 2025년 발전량 비중은 원자력 31.0%, 석탄 28.7%, LNG 27.4%, 신재생 11.4%였습니다.
발전량은 원자력이 더 많지만 가격은 LNG가 정하는 셈입니다.
그래서 2026년 중동 정세로 LNG 가격이 오르자, 7월 21일 육지 SMP 가중평균이 kWh당 141.04원으로 22개월 만에 140원대에 올랐습니다.
2025년 국내 발전량 비중
가격을 받는 쪽 — 원자력과 석탄
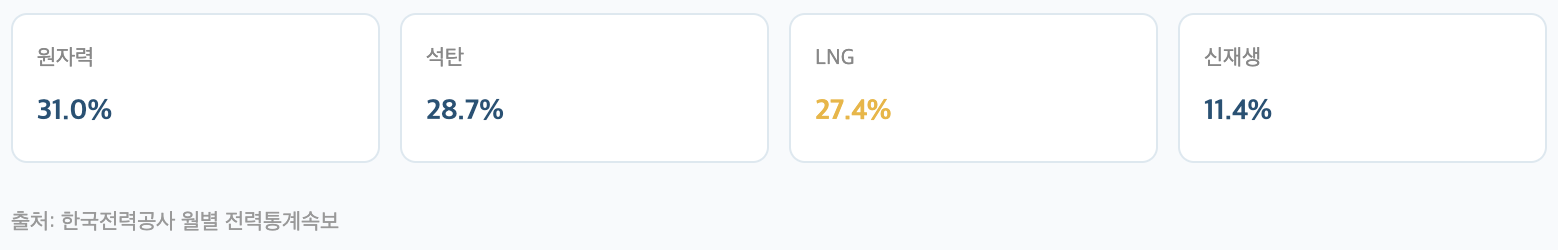
원자력과 석탄은 연료비가 낮고 일정해 대부분 앞순위로 가동되므로, SMP를 정하기보다 받는 쪽에 가깝습니다.
석탄 설비는 2023년 39.2GW에서 2038년 22.2GW로 줄어드는 계획이지만, 초반에는 폐지보다 LNG로 연료를 바꾸는 전환이 중심입니다.
석탄이 너무 빨리 사라지면 그 자리를 더 비싼 LNG가 메워 SMP를 끌어올릴 수 있어, 석탄은 평균 전력구입비를 낮추는 숨은 완충재로 설명됩니다.
시간표가 다른 쪽 — 태양광, 풍력, ESS
태양광과 풍력은 연료비가 없어 한계비용이 사실상 0원에 가깝기 때문에, 많이 발전할수록 비싼 발전기의 가동을 줄여 SMP를 낮춥니다.
다만 태양광은 낮에 몰려 봄철 낮 SMP를 0원대까지 떨어뜨리고, 저녁에는 LNG를 급히 돌리게 만드는 덕 커브를 만듭니다.
풍력은 설비이용률이 20~40%로 태양광의 10~25%보다 높고 밤과 겨울에도 불어, 태양광의 빈 시간을 일부 메울 수 있습니다.
ESS는 낮에 남는 전기를 저녁으로 옮기는 시간차 거래자입니다.
제주 BESS 중앙계약시장에서는 4시간 이상 방전하는 설비가 낙찰되면 15년간 계약가격으로 정산받습니다.
SMP 밖에서 정산받는 쪽 — 연료전지
연료전지는 수소발전 입찰시장에서 낙찰받으면 한국전력과 장기 계약을 맺습니다.
2026년 입찰 물량은 일반수소 930GWh, 청정수소 500GWh로 확정됐고, 시장 규모는 시장 수요가 아니라 정부의 입찰 물량이 정합니다. 그래서 SMP 변동의 영향은 덜 받는 대신, 연료비 상승분을 계약에서 어떻게 흡수하느냐가 사업성을 가릅니다.
| 발전원 | SMP와의 관계 | 한 줄 특징 |
| LNG | SMP를 자주 결정 | 연료비가 국제 시세에 연동 |
| 원자력·석탄 | SMP를 받는 쪽 | 낮고 일정한 연료비, 앞순위 가동 |
| 태양광 | SMP를 낮춤(낮)·저녁 급등 유발 | 덕 커브 |
| 풍력 | SMP를 낮춤 | 이용률 20~40%, 밤·겨울에도 발전 |
| ESS | 시간차 거래 | 낮 전기를 저녁으로 이동 |
| 연료전지 | SMP 밖 장기 계약 | 입찰 물량이 시장을 좌우 |
출처: 앞선 회차(EP66~73) 인용 자료 재정리 — 한국전력공사 월별 전력통계속보, 제11차 전력수급기본계획, 한국에너지경제연구원, 전기신문 등
다만 단순화는 경계해야 합니다
위 구분은 이해를 돕기 위한 단순화입니다.
실제로는 시간대와 수요, 연료 가격에 따라 SMP를 정하는 발전기가 달라질 수 있고, 60~70%라는 비중도 자료와 기간에 따라 달라집니다. 개별 발전소의 정산 방식은 계약마다 달라 공개 자료만으로 단정하기 어렵다는 점도 밝혀 둡니다.
[실무자 코멘트]
변동비반영시장(CBP)의 경제급전 원리상 LNG가 한계발전기로서 도매 SMP를 주도하고 원전·석탄이 기저전원으로서 가격을 수용(Price-taker)해 온 전통적 단일 구조는, 재생에너지 급증과 신규 유연성 자원의 진입으로 다차원적인 정산 지형으로 빠르게 재편되고 있습니다.
태양광과 풍력은 한계비용 0원의 특성으로 한낮 SMP를 급락시키는 동시에, 준중앙급전 및 실시간 시장(RTM) 편입에 따라 직접 가격결정 권한과 음수(-) 가격까지 촉발하는 능동적 시장 참여자로 진화하고 있습니다.
이에 따른 일중 가격 스프레드와 급격한 출력 변동성은 BESS(중앙계약시장)의 시공간 차익거래 및 충·방전 제어를 통해 물리적으로 흡수되며 계통 안정도를 방어하는 역할을 맡습니다.
반면 연료전지와 수소발전은 CHPS 장기 계약을 통해 도매 SMP 변동성 밖에서 고정 정산금을 확보하는 대신, 연료비(천연가스·수소) 패스스루 및 환율 연동 산식의 정합성에 사업성이 좌우되는 독자적 영역을 구축하고 있습니다.
결과적으로 발전사업자는 자사 전원의 물리적·제도적 특성에 맞추어 실시간 현물시장(RTM/LMP) 직접 노출, PPA·CfD를 통한 사전 가격 고정, 전용 장기 계약시장(CHPS·BESS) 진입의 세 갈래 경로 중 최적의 정산 포트폴리오를 전략적으로 조합해야 합니다.
오늘 정리
첫째, SMP를 정하는 발전원은 주로 LNG이고, 원자력과 석탄은 낮은 연료비로 그 가격을 받는 쪽에 가깝습니다.
둘째, 태양광과 풍력은 SMP를 낮추지만 시간대 불균형을 만들고, ESS가 그 간극을 메웁니다.
셋째, 연료전지는 SMP 밖의 장기 계약으로 정산받아 가격 변동의 영향이 상대적으로 작습니다.
다음 회차에서는 이렇게 정리한 발전원별 관계를 바탕으로, 하반기 SMP 흐름을 좌우할 변수를 짚어보겠습니다.
참고자료
· 한국전력공사, 월별 전력통계속보 (2025년 발전량 비중)
· 산업통상자원부, 「제11차 전력수급기본계획(2024~2038)」
· 에너지경제신문, 「'SMP 141원' 22개월 만에 최고…」(2026.7.21)
· 한국에너지경제연구원 설비이용률 자료, 전기신문·아시아경제 수소발전 보도
· 본 글의 수치는 EP66~73에서 인용한 공개자료를 재정리한 것이며, 비중·정산 방식은 자료와 기간에 따라 달라질 수 있습니다.


