SMP가 오르면 한전은 왜 힘들어질까 — 요금 동결과 4분기 적자 전망
오늘의 핵심은 한 줄입니다.
한전은 전기를 도매시장에서 사 와 정부가 정한 요금으로 파는 구조여서, 도매가격이 오르는 만큼 요금이 따라 오르지 못하면 그 차이를 한전의 재무가 떠안는다는 것입니다.
지난 회차에서는 하반기 SMP를 흔드는 네 가지 변수를 살폈습니다.
이번 회차는 SMP가 한국전력의 재무와 전기요금에 어떤 영향을 주는지 정리합니다.
오늘의 질문은 이것입니다. 요금이 동결된 가운데 한전의 4분기는 어떻게 전망될까요?
한전은 사 와서 파는 회사다
전기요금 이야기는 한전의 위치를 이해하는 데서 출발합니다.
한전은 발전사로부터 전력을 사 와 소비자에게 파는데, 구입 가격은 시장에서 오르내리고 판매 요금은 정부와 협의해 분기마다 정해집니다. SMP는 이 구입 가격에 영향을 주는 핵심 지표 가운데 하나입니다.
그래서 SMP가 오르면 한전의 원가가 커지고, 요금이 그대로면 이익이 줄어듭니다.
연료비 연동제에는 상한이 있다
요금에는 연료비 변동을 반영하는 장치가 있습니다.
분기마다 연료비조정단가를 정하는 방식인데, 조정 폭은 킬로와트시당 플러스 마이너스 5원으로 제한됩니다.
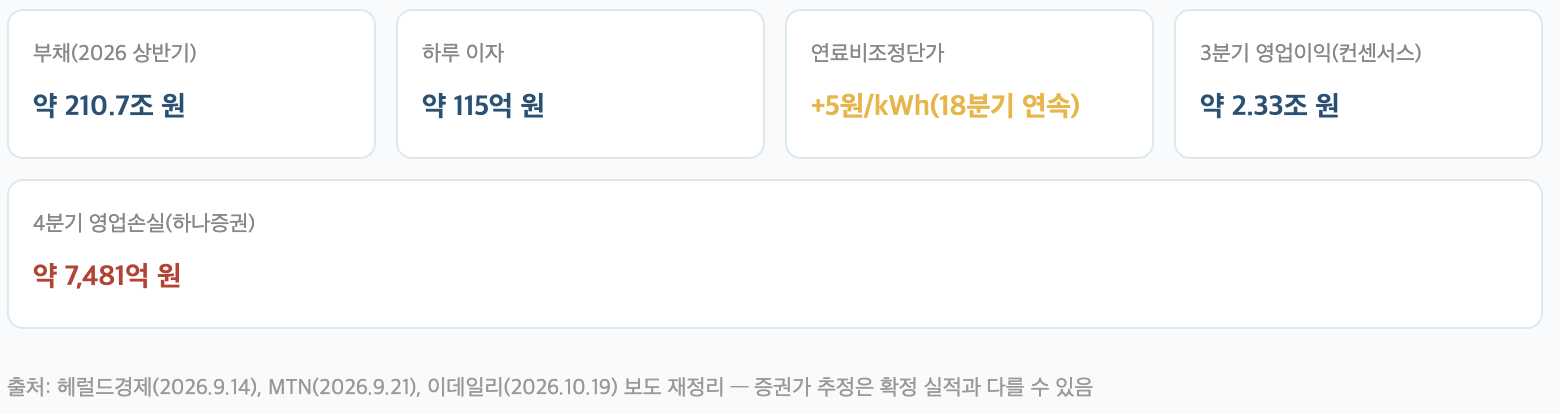
한전은 지난 9월 21일 4분기 전기요금을 동결했고, 연료비조정단가는 상한인 5원이 18분기 연속 적용됩니다.
보도에 따르면 6~8월 실제 연료비는 킬로그램당 549.64원으로 기준 494.63원보다 55.01원 높았습니다.
이 차이를 모두 반영하려면 약 7.3원을 올려야 하지만 상한 때문에 5원까지만 반영되므로, 나머지 약 2.3원은 계산상 한전이 감당하는 몫입니다.
주택용 요금은 14분기, 산업용 요금은 8분기 연속 동결 상태입니다.
한전의 재무 상황을 숫자로 보면
한전의 부채는 2026년 상반기 기준 약 210조 7천억 원이고, 하루 이자만 약 115억 원이라고 보도됐습니다.
3분기 영업이익은 증권가 컨센서스 기준 약 2조 3,347억 원으로 1년 전보다 58.7% 줄어들 것으로 예상됩니다.
4분기에는 영업이익 3,231억 원, 순손실 3,262억 원이 예상되고, 하나증권은 7,481억 원의 영업손실까지 전망했습니다.
영업이익이 남더라도 이자 비용이 크면 최종 결과는 적자가 될 수 있다는 뜻입니다.
하나증권 전망대로라면 2023년 2분기 이후 처음으로 분기 영업적자가 나옵니다.
한전 재무 핵심 수치
| 구분 | 수치 | 비고 |
| 3분기 영업이익 | 약 2조 3,347억 원 | 컨센서스, 전년 대비 -58.7% |
| 4분기 영업이익 | 3,231억 원 | 컨센서스, 3분기 대비 약 -86% |
| 4분기 순손실 | 3,262억 원 | 컨센서스 |
| 4분기 영업손실 | 7,481억 원 | 하나증권 전망 |
표는 3분기와 4분기 전망을 비교한 것입니다.
3분기에는 2조 원이 넘는 영업이익이 예상되지만 4분기에는 이익이 급격히 줄거나 손실로 돌아설 수 있다는 점이 핵심입니다.
요금 인상론이 다시 나오는 이유
한전 사장은 지난 10월 12일 국정감사에서 최소한의 요금 인상이 필요하다고 밝혔습니다.
배경에는 2027년 말 이후 사채 발행 한도가 자본금과 적립금의 5배에서 2배로 줄어든다는 사정이 있습니다.
한 교수는 올겨울이 춥다면 인상 압력이 더 커질 수 있다고 내다봤습니다.
확정이 아닌 추정이라는 점을 기억해야 합니다
위 4분기 수치는 모두 증권가 추정이어서 실제 결과와 다를 수 있습니다.
10월 SMP가 110원 안팎으로 내려온 점은 부담을 덜어 주지만, 겨울에 다시 오를 수 있고 요금 결정은 정부 정책에 달려 있습니다.
[실무자 코멘트]
도매 SMP 상승과 소매 요금 동결 간의 가격 시차는 한전의 원가 회수 구조를 근본적으로 왜곡하며, 상한선(+5원/kWh)에 갇힌 연료비조정제도로 인해 전력구입비 인상분이 소매 단가로 적시 이가(Pass-through)되지 못하고 재무 적자로 누적되는 구조적 한계를 드러냅니다.
특히 210조 원을 넘어서는 누적 부채와 하루 100억 원 이상의 이자 비용 부담 상황에서, 4분기 도매가 변동 및 난방 피크에 따른 적자 전환 전망은 한전의 차입 여력 저하와 재무 구조의 취약성을 단적으로 보여줍니다.
2027년 말 사채발행한도 축소(자본금+적립금의 2배 제한) 규정은 단순한 재무적 경고를 넘어, 전력채 발행을 통한 임시방편식 정산금 지급 방식이 한계에 다다랐음을 시사합니다.
이에 따라 실무적으로는 물가 및 정치적 압력에 좌우되는 소매요금 연동 유보 관행을 개선하고, 기후환경요금 및 연료비 정산의 독립성과 투명성을 보장하는 제도적 완충 장치가 시급히 정착되어야 합니다.
발전사와 대형 수요기업 역시 한전의 재무 위험이 부가정산금(Uplift) 축소, PPA 계약 단가 압박, 계통 인프라 투자 지연으로 전이될 가능성에 대비하여, 자발적 부하 관리(DR) 및 직접 PPA를 통한 가격 위험 분산 전략을 다각도로 실행해야 합니다.
오늘 정리
첫째, 한전은 시장에서 사서 정해진 요금으로 파는 구조여서 SMP 상승은 곧 원가 부담입니다.
둘째, 연료비조정단가 상한 때문에 연료비 상승이 요금에 다 반영되지 못해 부채 약 210조 원의 한전 재무가 압박을 받습니다.
셋째, 4분기 적자 전망과 요금 인상론은 확정이 아닌 추정이며 겨울 날씨와 정책에 따라 달라질 수 있습니다.
다음 회차에서는 다시 발전원별로 돌아가 원자력이 SMP와 한전의 비용에 주는 영향을 살펴보겠습니다.
참고자료
· 헤럴드경제, 「4분기 전기요금 동결 가닥, 21일 발표…한전 재무구조 악화 불가피」(2026.9.14)
· MTN, 「전기요금 또 동결…연료비 상승에 한전 부담은 확대」(2026.9.21)
· 이데일리, 「한전, 4분기 적자 전환 초읽기…전기요금 인상론 고개」(2026.10.19)
· 한국전력거래소(KPX) 계통한계가격 공개자료
· 본 글의 수치는 언론 보도와 증권사 추정을 재정리한 것으로, 한전 확정 실적과 다를 수 있습니다.